Desbloqueo de facturación por Anotación 52, 4111 y 3502
Levantamos las anotaciones 52, 4111 y 3502 del SII para que tu empresa vuelva a emitir facturas en un plazo máximo de 30 días. Diagnóstico previo y honorarios desde $250.000, a cargo de Esteban Artiaga, contador tributario y auditor especializado en anotaciones desde 2023.
Actualizado el · Revisado por Esteban Artiaga
- Plazo máximo
- 30 díasDesde la entrega completa de antecedentes
- Honorarios
- Desde $250.000Valor final según diagnóstico
- Especialista en anotaciones
- Desde 2023Contador Tributario y Auditor, Duoc UC
- Anotaciones que levantamos
- 52 · 4111 · 3502Más rectificación de F29 y F22 asociados
Qué significa cada anotación y cómo se levanta
Las tres restringen la emisión de documentos tributarios electrónicos (DTE), pero tienen causas distintas y exigen antecedentes distintos. El artículo 8 ter del Código Tributario permite al SII diferir, revocar o restringir la autorización de DTE mediante resolución fundada.
| Anotación | Qué indica | Efecto en tu empresa | Qué se presenta para levantarla |
|---|---|---|---|
| 52 | Anotación preventiva que el SII registra cuando sus cruces de información detectan inconsistencias en el comportamiento tributario. | Restricción total o parcial para emitir facturas, boletas y guías de despacho. | Declaraciones pendientes o rectificadas (F29, F22), conciliación bancaria y respaldos, presentados en la Unidad del SII de tu domicilio tributario. |
| 4111 | El SII te clasifica como emisor con antecedentes y documentos tributarios por justificar, y revisa a tus clientes y proveedores. | Bloqueo de DTE y riesgo de que tus clientes vean cuestionado el crédito fiscal de tus facturas. | Acreditación documental de que las operaciones son reales: contratos, pagos, guías, inventario y existencia del giro. |
| 3502 | Observación asociada a que el SII no pudo verificar el domicilio tributario declarado, frecuente en oficinas virtuales de bajo costo. | Diferimiento o restricción de la autorización de folios hasta acreditar el domicilio. | Respaldo del domicilio (contrato, uso de suelo, evidencia de instalaciones) o cambio de domicilio formal. |
- SII, II Dirección Regional Antofagasta, Resolución de 2022 sobre anotaciones 52 y 4111: reso769_67326.pdf
- SII, guía "Tienes una anotación preventiva (número 52)", Operación Renta 2025: Ejemplo04.pdf
- SII, IV Dirección Regional La Serena, Res. Ex. N° 725 del 13-10-2025, diferimiento de DTE por domicilio no ubicable: reso725_79674.pdf
¿No sabes cuál de las tres tienes?Envía una captura de "Anotaciones vigentes" en Mi SII y te decimos qué antecedentes necesitas.
Revisar mi caso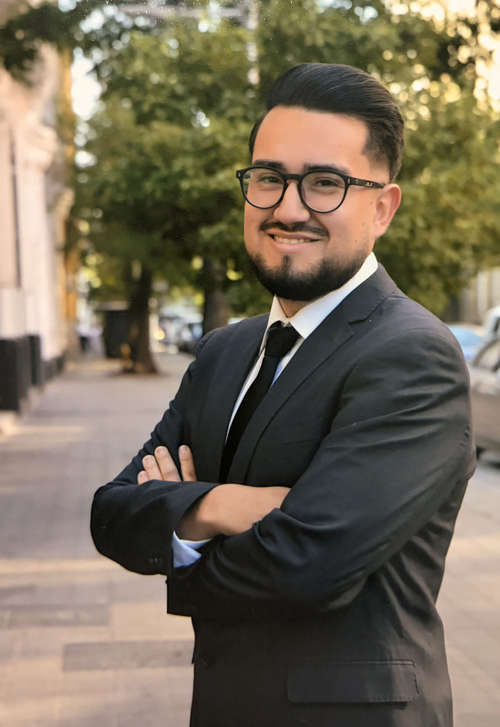
Esteban Artiaga Caurapán
Contador Tributario y Auditor · Duoc UC · Socio de Asesorías Conta Fácil Ltda.
Especialista en levantamiento de anotaciones del SII desde 2023. Lidera la gestión tributaria de la cartera de ContaFacil Pyme: F29, F50, F22, declaraciones juradas, conciliaciones bancarias y remuneraciones.
- 2024 – hoy · Socio y Contador Tributario, Asesorías Conta Fácil Ltda.
- 2025 – 2026 · Coordinador Técnico de Capacitación, UCM Chile (franquicia tributaria SENCE)
- 2023 · Inicia la especialización en levantamiento de anotaciones 52, 4111 y 3502
- 2022 – 2025 · Analista de Capacitación, OTIC Cámara Chilena de la Construcción