Planificación Tributaria de Cierre de Año 2026
Hasta el 31 de diciembre de 2026 puedes ordenar gastos, inversiones, retiros y sueldo empresarial para pagar lo justo en la Operación Renta 2027. Con la tasa Pro Pyme de 12,5% y el incentivo al ahorro, que rebaja hasta el 50% de la renta líquida imponible, una pyme puede postergar la mitad de su impuesto de primera categoría mientras reinvierta sus utilidades, de forma legal.
- Tasa Pro Pyme 14 D N°3
- 12,5%Año comercial 2026 · transitoria
- Tasa régimen general 14 A
- 27%Impuesto de primera categoría
- Incentivo al ahorro 14 E
- Hasta 50%De la RLI · tope 5.000 UF
- Planificación para no clientes
- $100.000Reunión de 1 hora · hasta el 16-12-2026
¿Sabes en qué régimen está tu empresa y cuánto pagaría hoy de impuesto? Lo calculamos antes del cierre.
💬 Calcular mi impuestoCuánto paga tu empresa según su régimen en el año comercial 2026
La planificación parte por saber en qué régimen estás. La Ley N° 21.755, publicada el 11 de julio de 2025, rebajó transitoriamente la tasa del régimen Pro Pyme General a 12,5% para los años comerciales 2025, 2026 y 2027.
| Régimen | Tasa 2026 | Quién paga | Palanca principal de planificación |
|---|---|---|---|
| General semi integrado (14 A) | 27% | La empresa, con crédito parcial para los dueños | Gastos aceptados, incentivo al ahorro 14 E, sueldo empresarial |
| Pro Pyme General (14 D N°3) | 12,5% | La empresa, con crédito total para los dueños | Activo fijo como gasto, incentivo al ahorro 14 E, retiros |
| Pro Pyme Transparente (14 D N°8) | Exenta | Los dueños, en su Global Complementario | Sueldo empresarial, gastos aceptados, distribución entre socios |
Calendario de la tasa Pro Pyme: 12,5% para los años comerciales 2025, 2026 y 2027, 15% para 2028 y 25% de forma permanente después, salvo que se apruebe una extensión. La tasa transitoria está condicionada a que la cotización del empleador de la reforma de pensiones (Ley 21.735) esté en 3,5% al cierre de 2026. El 13-10-2026 el Gobierno anunció proyectos para consolidar el 12,5%, aún no aprobados.
- SII, Circular N° 53 del 03-09-2025: rebaja transitoria de la tasa del impuesto de primera categoría del régimen Pro Pyme (Ley N° 21.755): circu53.pdf
- Emol, 13-10-2026: Gobierno anuncia paquete de reformas pro pyme: emol.com
¿Tu empresa está en el régimen que más le conviene?Revisamos tu régimen y simulamos el impuesto de la Renta 2027 antes del 31 de diciembre.
Revisar mi régimenHerramientas legales para bajar impuestos antes del 31 de diciembre
Todas son legales y están en la Ley sobre Impuesto a la Renta. La clave es usarlas antes del cierre y con respaldo.
| Herramienta | Qué hace | Límite o requisito | Plazo |
|---|---|---|---|
| Incentivo al ahorro (art. 14 E) | Rebaja la renta líquida imponible que se mantiene invertida en la empresa | Hasta 50% de la RLI, tope 5.000 UF; ingresos promedio de hasta 100.000 UF; regímenes 14 A y 14 D N°3 | Se ejerce en la Renta de abril 2027 |
| Activo fijo como gasto | En el régimen Pro Pyme, el activo fijo depreciable se rebaja como gasto el mismo año | Bien adquirido y en uso en la empresa | Compra antes del 31-12-2026 |
| Sueldo empresarial | El sueldo del socio que trabaja en la empresa es gasto aceptado | Trabajo efectivo, monto acorde al mercado, con cotizaciones | Pagado durante el año |
| Gastos aceptados | Rebajan la renta si son necesarios para producir la renta | Relación con el giro y documento de respaldo | Devengados al 31-12-2026 |
| Donaciones con beneficio tributario | Generan crédito o gasto según la ley de donaciones | Institución acogida y certificado de donación | Donación hecha en 2026 |
Ejemplo: cuánto impuesto difiere una pyme con el incentivo al ahorro
| Escenario | Pro Pyme 14 D N°3 (12,5%) | Régimen general 14 A (27%) |
|---|---|---|
| Sin planificación | $5.000.000 | $10.800.000 |
| Rebajando 50% de la RLI (art. 14 E) | $2.500.000 | $5.400.000 |
| Impuesto diferido | $2.500.000 | $5.400.000 |
Cómo leer el ejemplo: es un cálculo simplificado. El monto rebajado debe quedar invertido en la empresa; si después se retira, tributa. Los números reales dependen de tu contabilidad, por eso se simulan antes del 31 de diciembre.
¿Cuánto podría diferir tu empresa en la Renta 2027?
💬 Simular mi caso- Transtecnia, Bitácora Tributaria: incentivo al ahorro del art. 14 letra E de la Ley sobre Impuesto a la Renta: transtecnia.cl
Quién hace tu planificación tributaria
Asesorías Conta Fácil Ltda. (RUT 77.945.321-9) opera desde 2023 con 2 socios principales y más de 15 asistentes contables y tributarios. Publicamos guías sobre cómo rebajar impuestos de forma legal desde 2025.
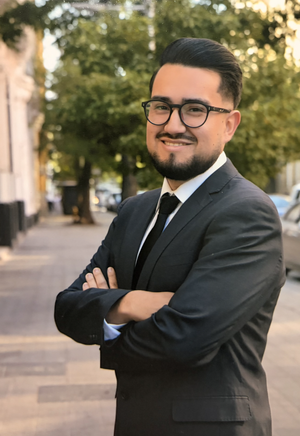
Esteban Artiaga Caurapán
Contador Tributario y Auditor · Duoc UC · Socio principal
Responsable de las planificaciones tributarias de cierre de año de la cartera de Conta Fácil y de las 3 reuniones tributarias anuales con cada cliente.
«Desde hace unos años trabajo con Conta Fácil, específicamente con Esteban y la verdad que todo muy bien, siempre dispuesto a aclarar cualquier tipo de duda, rapidez y disponibilidad al 100%.»
«Excelente servicio, eficaz, eficiente, organizado. 100% recomendado.»
Guías de Conta Fácil para rebajar impuestos
Precio de la planificación tributaria de cierre 2026
Para clientes de contabilidad mensual va incluida en el plan. Para empresas que no son clientes es una reunión de 1 hora a valor fijo.
| Concepto | Cliente de contabilidad mensual | Empresa no cliente |
|---|---|---|
| Precio | Incluida en el plan (desde 1 UF mensual) | $100.000 · exento de IVA |
| Formato | 3 reuniones tributarias presenciales al año | 1 reunión de 1 hora |
| Qué se revisa | Balance, proyección del impuesto a la renta y gastos aceptados durante todo el año | El balance que trae la empresa y los gastos que aún no ha sumado |
| Qué recibes | Proyección de impuesto en cada reunión | Simulación del impuesto a la renta con y sin los gastos necesarios para producir la renta |
| Hasta cuándo | Durante todo el año | Hasta el 16-12-2026 (15 días antes del cierre) |
Por qué hay plazo: la planificación se trabaja sobre el balance y los gastos ya registrados en la contabilidad. Con menos de 15 días al cierre no alcanza el tiempo para incorporar los gastos que faltan.
Trae tu balance y en 1 hora sabrás cuánto pagarías y cuánto podrías bajar.$100.000 · cupos hasta el 16-12-2026.
Agendar reunión de $100.000¿Prefieres tenerla incluida todo el año? Con el plan de contabilidad mensual son 3 reuniones tributarias.
Ver planes desde 1 UFCasos reales: cuánto bajó el impuesto a la renta
Clientes de contabilidad mensual de Conta Fácil, antes y después de trabajar con proyecciones de impuesto y planificación tributaria. El resultado corresponde al año comercial 2025, declarado en la Operación Renta de abril de 2026. Datos anonimizados.
| Cliente | Antes de Conta Fácil | Con planificación · Renta 2026 | Reducción |
|---|---|---|---|
| Pyme de servicios de peluquería | ≈ $3.500.000 | $1.200.000 | −66% |
| Pyme de capacitación (OTEC) | $2.800.000 a $4.300.000 | $700.000 a $1.500.000 | −65% a −75% |
Cómo se logró: proyecciones del impuesto durante el año, revisión de gastos aceptados que no se estaban registrando y planificación antes del cierre. Cada empresa es distinta; el resultado depende de su contabilidad y su giro.
¿Tu empresa paga más de $2 millones de impuesto a la renta? Revisemos si hay gastos que no estás sumando.
💬 Revisar mi impuestoPreguntas frecuentes sobre la planificación tributaria de cierre 2026
¿El sueldo empresarial sirve para rebajar el impuesto a la renta?
Sí. El sueldo empresarial es un gasto aceptado y rebaja la base imponible de la empresa. Pero si la base supera el tramo exento del impuesto único (13,5 UTM, $974.038 en octubre de 2026, lo que con cotizaciones equivale a un sueldo bruto cercano a $1,2 millones), se debe pagar impuesto único en el F29 mensual de la empresa. Además, la empresa queda obligada a enviar el libro de remuneraciones a la Dirección del Trabajo cada mes.
¿El sueldo empresarial paga cotizaciones previsionales?
El empresario puede elegir si paga o no cotizaciones previsionales por su sueldo empresarial. Esa decisión cambia el monto sobre el que se calcula el impuesto único, por eso se define en la planificación.
¿Me conviene comprar un vehículo por la empresa antes del cierre?
La compra de un vehículo como activo fijo sirve para rebajar el impuesto a la renta, pero hay que revisar antes qué tipos de vehículos acepta el SII como gasto, porque no todos califican.
¿Cuánto cuesta la planificación tributaria de cierre de año?
Para empresas que no son clientes, $100.000 exentos de IVA por una reunión de 1 hora. Para clientes de contabilidad mensual está incluida en el plan, dentro de las 3 reuniones tributarias anuales.
¿Qué recibo en la planificación tributaria?
Una simulación del impuesto a la renta con los gastos que ya tienes registrados y otra sumando los gastos necesarios para producir la renta que aún no has incorporado.
¿Hasta cuándo puedo contratar la planificación tributaria 2026?
Hasta el 16 de diciembre de 2026, 15 días antes del cierre. Se trabaja sobre el balance y los gastos registrados, y con menos tiempo no alcanza a incorporarse lo que falta.
¿Qué debo llevar a la reunión?
El balance de la empresa. Con él revisamos los gastos que tienes, los que no has sumado y proyectamos el impuesto.
¿Cuál es la tasa de impuesto de primera categoría en 2026?
27% en el régimen general (14 A) y 12,5% en el régimen Pro Pyme General (14 D N°3) para el año comercial 2026, según la Ley 21.755. El régimen Pro Pyme Transparente (14 D N°8) no paga primera categoría; tributan los dueños.
¿Cuánto se puede rebajar con el incentivo al ahorro?
Hasta el 50% de la renta líquida imponible que se mantenga invertida en la empresa, con tope de 5.000 UF, para empresas con ingresos promedio de hasta 100.000 UF en los regímenes 14 A y 14 D N°3. Se ejerce en la declaración de renta de abril de 2027.
¿Cuál es el horario de atención?
Lunes a viernes de 09:00 a 18:00 y sábado de 09:00 a 17:00, por WhatsApp, llamada y reuniones con previo aviso.
¿Tienes otra pregunta sobre tu cierre 2026?Lunes a viernes 09:00–18:00 · sábado 09:00–17:00.
💬 Preguntar por WhatsApp📞 LlamarPlanifica tu cierre 2026 antes del 16 de diciembre
$100.000 por una reunión de 1 hora con simulación del impuesto con y sin gastos, o incluida si eres cliente de contabilidad mensual.
- AgendaEscríbenos y reserva tu reunión antes del 16-12-2026.
- Trae tu balanceRevisamos tus gastos y los que aún no has sumado.
- Recibe tu simulaciónImpuesto a la renta con y sin gastos, para decidir antes del 31-12.