Rectificación de F29 y Observaciones de IVA
Rectificamos tus F29 con errores y resolvemos las observaciones de IVA del SII: diferencias con el Registro de Compras y Ventas, remanentes de crédito fiscal mal arrastrados y facturas de proveedores observados (W39). Si corriges por iniciativa propia, la multa parte en 10% con condonación aplicada en línea; si lo detecta el SII en una fiscalización, parte en 20% y llega a 60%. Rectificamos en máximo 2 horas, desde 1 UF por F29.
- F29 por regularizar
- Desde 1 UF0,7 UF c/u si son más de 5
- Rectificación
- ≤ 2 horasEl SII verifica en ≈ 1 día
- Caso Ad Auto Sport
- 10 F29Observados, resueltos en ≤ 3 semanas
- Vencimiento del F29
- Día 20Facturadores electrónicos que declaran por internet
¿Tu F29 aparece con una «X» en la Consulta Integral o te llegó una observación W39? Revisamos el período hoy.
💬 Revisar mi observaciónObservaciones de IVA más comunes en el F29 y cómo se resuelven
El SII cruza cada F29 con el Registro de Compras y Ventas (RCV), con el F29 del mes anterior y con el comportamiento de tus proveedores. Cuando algo no calza, el período queda marcado con una «X» en la Consulta Integral F29.
| Observación | Qué detecta el SII | Cómo se resuelve |
|---|---|---|
| Diferencia con el RCV | Débito o crédito fiscal declarado distinto al Registro de Compras y Ventas | Rectificar el F29 o corregir el RCV: reclasificar, aceptar o reclamar documentos |
| Remanente mal arrastrado | El remanente del código 504 no coincide con el código 77 del F29 anterior | Rectificar el código 504 para que cuadre con el período anterior |
| W39 · proveedor irregular | Facturas de un proveedor con conducta tributaria irregular o riesgosa | Acreditar que las operaciones son reales o excluir el crédito: «No incluir» en el RCV y rectificar el F29 y el F22 |
| IVA impugnado | Crédito fiscal que el SII rechaza por falta de respaldo o requisitos | Reunir respaldos y responder; si no procede, rectificar y pagar con condonación |
| F29 omitido o sin movimiento | Ventas en el RCV con F29 no presentado o declarado en cero | Declarar o rectificar el período; si hay anotación 52, levantarla |
Cómo trabajamos tu rectificación
- DiagnósticoRevisamos en la Consulta Integral F29 qué períodos tienen observaciones, el folio y la diferencia en pesos.
- Cruce con el RCVComparamos cada F29 con el Registro de Compras y Ventas, los remanentes y tus respaldos.
- Rectificar o acreditarDecidimos si corresponde rectificar o si basta con acreditar antecedentes ante el SII.
- RectificaciónPresentamos la rectificatoria en línea o, si disminuye el impuesto, la solicitud con sus antecedentes.
- Giro con condonaciónSi sube el impuesto, el SII emite un giro por la diferencia con la condonación máxima ya aplicada.
- Cierre y prevenciónVerificamos que el período quede sin observaciones y cuadramos tu RCV cada mes para que no se repita.
- SII, guía para corregir un F29 observado desde la Consulta Integral F29: guia_rectificatoria_f29.pdf
- SII, observación W39: control precautorio por compras a proveedores con situación tributaria irregular: Obs_W39.pdf
- SII, rectificatoria de IVA y PPM: giro con intereses, multas y condonación máxima; devolución según art. 126: rectificatoria_iva_ppm.pdf
- SII, Resolución Ex. N° 88 (26-06-2026): interés penal diario de 0,0213888889% entre el 01-07-2026 y el 31-12-2026: reso88.pdf
- Código Tributario, art. 97 N°11 (multas por IVA no enterado a tiempo): bcn.cl
¿Cuántos períodos tienes observados?Envíanos los períodos y te decimos el valor y el plazo en la primera conversación.
Cotizar mis períodosQué pasa al rectificar un F29: pagar, recuperar o solo corregir
No todas las rectificaciones son iguales. El efecto depende de si la corrección sube el impuesto, lo baja o solo cambia información.
| Tipo | Cuándo ocurre | Cómo se tramita | Resultado |
|---|---|---|---|
| Aumenta el impuesto | Faltó débito, sobró crédito fiscal o PPM bajo | En línea en sii.cl | Giro por la diferencia + reajuste, interés y multa, con condonación máxima ya aplicada |
| Disminuye el impuesto | Pagaste de más o te faltó crédito fiscal | Solicitud al SII con antecedentes | Saldo a favor o devolución, dentro de 3 años (art. 126 CT) |
| Modificatoria | Error de información que no cambia el impuesto a pagar | En línea | Sin pago ni devolución |
Corregir antes o esperar al SII: lo que cambia
| Concepto | Rectificas por iniciativa propia | Lo detecta el SII en fiscalización |
|---|---|---|
| Multa (art. 97 N°11) | 10%, sube 2% por mes de retardo, tope 30% | 20%, tope 60% |
| Interés penal | 0,0213888889% diario (2.º semestre 2026) | El mismo, más el tiempo que tarde la fiscalización |
| Condonación | La máxima posible, aplicada en el giro en línea | Depende de la etapa del proceso |
| Ejemplo: interés por $1.000.000 de IVA con 90 días de atraso | $19.250 + reajuste IPC | Sigue sumando $214 por cada día adicional |
Antes de la Ley 21.713 el interés por mora era fijo: 1,5% mensual. Desde 2025 se calcula cada semestre con la tasa de interés corriente más 3,5 puntos; en el segundo semestre de 2026 equivale a cerca de 0,64% al mes.
Te calculamos cuánto cuesta rectificar hoy, con interés, multa y condonación, antes de presentar nada.
💬 Calcular mi rectificaciónQuién rectifica tus F29
Asesorías Conta Fácil Ltda. (RUT 77.945.321-9) opera desde 2023 con 2 socios principales y más de 15 asistentes contables y tributarios. Cada mes declaramos y cuadramos F29 contra el Registro de Compras y Ventas, rectificamos un F29 observado en máximo 2 horas y regularizamos los F29 pendientes en máximo 2 días hábiles desde que recibimos la información. Cerca de 3 empresas nuevas llegan cada dos meses con problemas tributarios para resolver.
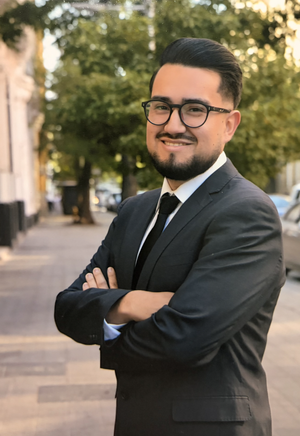
Esteban Artiaga Caurapán
Contador Tributario y Auditor · Duoc UC · Socio principal
Responsable de las rectificaciones de F29, observaciones de IVA y levantamiento de anotaciones 52, 4111 y 3502 en Conta Fácil.
De 10 F29 con observaciones y facturación bloqueada a una empresa al día en 3 semanas
Ad Auto Sport llegó a Conta Fácil con 10 formularios F29 con distintas observaciones del SII y anotaciones 52 vigentes, tras la mala gestión de su contador anterior.
«Llegamos a Conta Fácil Pyme y nos ayudaron a ponernos al día con nuestros F29. En un plazo de 3 semanas máximo se solucionó todo nuestro problema tributario y nos levantaron las anotaciones y bloqueos de facturación.»
Paulina Bertin · Ad Auto Sport
«La experiencia es increíble con ellos desde el minuto 0, veníamos con muchos problemas que un contador anterior no pudo solucionar y Esteban lo resolvió en muy pocas semanas, realmente muy agradecidos.»
«Excelente servicio, eficaz, eficiente, organizado. 100% recomendado.»
Guías de Conta Fácil sobre F29 e IVA
- Cómo girar el IVA del F29
- Observaciones SII en F29 y F22
- IVA impugnado
- Anotación 52 del SII
- Desbloqueo de facturación 52, 4111 y 3502
- Auditoría tributaria para evitar fiscalización
Llegaron con 10 F29 observados y quedaron al día en 3 semanas.Tu caso puede ser el próximo.
Resolver mis F29Cuánto cuesta rectificar un F29 o responder una observación de IVA
Un valor por formulario, sin importar si la observación es por diferencias con el RCV, remanente, W39 o IVA impugnado. Honorarios exentos de IVA.
| Servicio | Honorarios | Plazo Conta Fácil |
|---|---|---|
| Rectificación de F29 observado (1 a 5 formularios) | 1 UF por F29 | ≤ 2 horas por rectificación |
| Más de 5 formularios | 0,7 UF por F29 | Según cantidad de períodos |
| Observación W39 o IVA impugnado | Mismo valor por F29 | ≤ 2 horas si se rectifica en línea |
| F29 pendientes de declarar | 1 UF · 0,7 UF desde 6 | ≤ 2 días hábiles |
| Observación que ya derivó en anotación 52 o 4111 | Cotización aparte: hay que hacer gestiones adicionales | Ver desbloqueo de facturación |
Qué incluye el valor
- Diagnóstico del período observado en la Consulta Integral F29.
- Cruce del F29 con el Registro de Compras y Ventas y los remanentes.
- Rectificatoria en línea y emisión del giro con la condonación máxima aplicada.
- Cálculo previo de la diferencia, el interés y la multa antes de presentar.
- Seguimiento hasta que el SII quite la observación del F29.
- Prevención: te decimos qué corregir en tu RCV para que no se repita.
Tu F29 rectificado hoy, desde 1 UF.Envíanos el período observado y partimos.
Rectificar hoyCuándo la rectificación se hace en línea y cuándo en el SII
La mayoría de las observaciones se corrigen en línea en el día. Hay cuatro situaciones que exigen ir al SII o corregir más declaraciones.
| Situación | Dónde se hace | Qué hay que considerar |
|---|---|---|
| Diferencia con el RCV o remanente | En línea | ≤ 2 horas para rectificar y ≈ 1 día para que el SII quite la observación |
| Tienes convenio de pago con la TGR | Presencial en el SII | El fiscalizador debe revisar y girar el F29 |
| Tu proveedor no pagó su IVA (W39) | Presencial en el SII | No es tu problema si acreditas el pago de la factura y que la operación es real |
| F29 de años anteriores | En línea o presencial | Hay que rectificar también las declaraciones juradas (DDJJ) y la Renta F22. No recomendamos ir más de 3 años atrás |
| La observación derivó en anotación 52 o 4111 | Presencial o por solicitud | Además de rectificar, hay que levantar la anotación para desbloquear la facturación |
Caso Ad Auto Sport: 10 F29 con distintas observaciones, anotaciones 52 vigentes y facturación bloqueada; todo resuelto en máximo 3 semanas. Cuando la observación ya escaló a anotación, el plazo y el valor son mayores que una rectificación en línea.
¿Tienes convenio con la TGR o un proveedor observado? Vamos contigo al SII con los antecedentes listos.
💬 Rectificación presencialPreguntas frecuentes sobre la rectificación de F29 y las observaciones de IVA
¿Cuánto cuesta rectificar un F29 con Conta Fácil?
1 UF por formulario y 0,7 UF por formulario si son más de 5. El valor es el mismo para observaciones por diferencias con el RCV, remanentes, W39 o IVA impugnado. Si la observación ya derivó en una anotación 52 o 4111, el valor aumenta porque hay que hacer gestiones adicionales.
¿Cuánto demora rectificar un F29 observado?
Nosotros rectificamos en máximo 2 horas. Luego, el SII puede demorar cerca de un día en verificar que todo esté bien y quitar la observación del F29.
¿Rectificar un F29 levanta sospechas del SII?
No. La revisión de las rectificaciones la hace un sistema automatizado del SII; rectificar corrige la diferencia que ese mismo sistema detectó.
¿Cuántas veces se puede rectificar un F29?
No hay límite de veces. Lo que sí ocurre es que por cada rectificación se pagan las multas e intereses que correspondan, por eso conviene hacerla bien una sola vez.
¿Qué pasa si mi proveedor no pagó su IVA?
No es tu problema si puedes acreditar el pago de la factura y que la operación es real. Esto se defiende de forma presencial ante el SII con los respaldos.
¿Puedo rectificar un F29 si tengo convenio de pago con la TGR?
Sí, pero la rectificación se hace de forma presencial en el SII, porque el fiscalizador debe revisar y girar el F29.
¿Cuántos años hacia atrás se puede rectificar un F29?
No hay una fecha límite como tal, pero no recomendamos rectificar más de 3 años hacia atrás. Si se rectifican años anteriores, también hay que rectificar las declaraciones juradas (DDJJ) y la Renta F22.
¿Cuánto cuestan las multas e intereses al rectificar?
Si rectificas por iniciativa propia, la multa parte en 10%, sube 2% por mes de retardo y tiene tope de 30%; si lo detecta el SII en fiscalización, es 20% con tope de 60% (art. 97 N°11 del Código Tributario). El interés penal del segundo semestre de 2026 es 0,0213888889% diario, y la rectificación en línea aplica la condonación máxima posible.
¿Qué es la observación W39 del F29?
Es un control precautorio del SII por compras a proveedores con situación tributaria irregular. Se resuelve acreditando que las operaciones son reales o excluyendo ese crédito fiscal y rectificando el F29 y el F22.
¿Cuál es el horario de atención?
Lunes a viernes de 09:00 a 18:00 y sábado de 09:00 a 17:00, por WhatsApp, llamada y reuniones con previo aviso.
¿Tienes otra pregunta sobre tu F29 observado?Lunes a viernes 09:00–18:00 · sábado 09:00–17:00.
💬 Preguntar por WhatsApp📞 LlamarTu F29 sin observaciones en 2 horas
Desde 1 UF por formulario, 0,7 UF si son más de 5, con el cálculo de multa, interés y condonación antes de presentar.
- EscríbenosCuéntanos qué períodos aparecen observados en tu Consulta Integral F29.
- Diagnóstico y valorCruzamos con tu RCV y te decimos cuánto cuesta corregir, en honorarios y en el SII.
- RectificaciónEn máximo 2 horas; el SII quita la observación en cerca de un día.